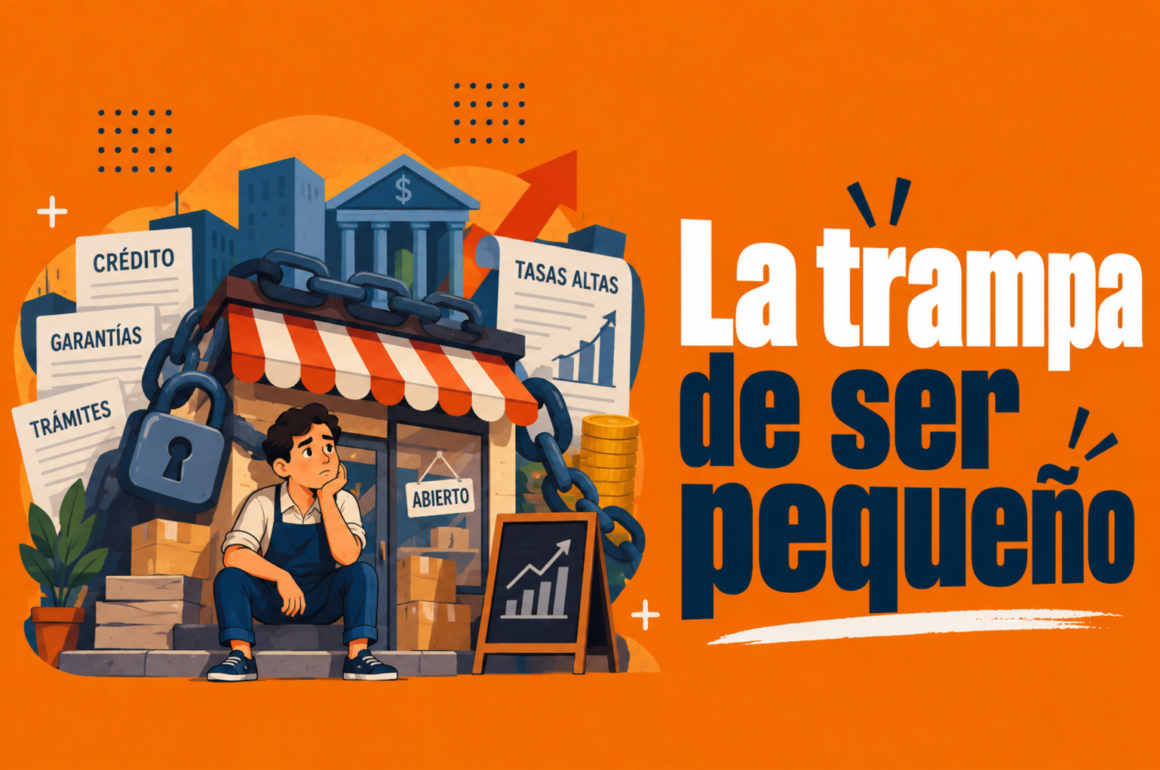
México tiene 5.4 millones de micro, pequeñas y medianas empresas. Son la columna vertebral de nuestra actividad productiva. Sin embargo, un dato recién publicado por la OCDE ayuda a explicar por qué tantas sobreviven durante años sin lograr crecer: apenas 10.7% tuvo acceso a algún tipo de financiamiento.
El problema no termina ahí. Cuando una MiPyME obtiene crédito, paga en promedio una tasa de 15.59%, frente a 10.71% para una empresa grande. Casi cinco puntos porcentuales adicionales simplemente por estar del lado pequeño de la economía.
La paradoja es evidente: ser pequeño dificulta conseguir financiamiento y no conseguir financiamiento dificulta dejar de ser pequeño.
Sería cómodo responsabilizar únicamente a los bancos. También sería incorrecto.
Muchas microempresas tienen escaso historial crediticio, contabilidad limitada, pocas garantías o algún grado de informalidad. Prestarles implica mayor riesgo. De hecho, entre las MiPyMEs que no consiguieron crédito bancario, 27% identificó su elevado costo como principal obstáculo.
Tenemos, entonces, un problema circular: baja productividad, informalidad y poco financiamiento se alimentan mutuamente.
Romperlo importa mucho más allá de los empresarios. Una empresa que no puede financiar maquinaria, digitalizarse, capacitar trabajadores o incorporarse a una cadena de proveeduría difícilmente aumentará su productividad. Y sin mayor productividad tampoco tendremos mejores salarios sostenibles.
El gobierno reconoce el desafío. El Plan México pretende elevar a 30% la proporción de PyMEs con acceso a financiamiento para 2030. Nacional Financiera ya ofrece garantías, créditos y esquemas de colaboración con la banca privada; además, Nafin y Bancomext anunciaron mecanismos para detonar hasta 120 mil millones de pesos de financiamiento para MiPyMEs.
Es un buen objetivo, pero deberíamos cuidar cómo medimos su éxito.
Triplicar el número de empresas financiadas no necesariamente significa triplicar el desarrollo.
La pregunta relevante es qué ocurrió después del crédito: ¿aumentó la productividad?, ¿crecieron las ventas?, ¿se crearon empleos formales?, ¿mejoraron los salarios?, ¿cuántas microempresas lograron convertirse en pequeñas y cuántas pequeñas en medianas?
La solución tampoco consiste simplemente en prestar más. Necesitamos mejores garantías, mayor competencia bancaria y fintech, utilización inteligente de información fiscal y digital para evaluar riesgos y, sobre todo, hacer atractiva la formalidad.
El acuerdo debería ser sencillo: la empresa se profesionaliza y formaliza; el Estado facilita operar, financiarse y crecer; el sistema financiero aprende a evaluar mejor su potencial.
México no necesita millones de empresas condenadas a permanecer pequeñas. Necesita construir una verdadera escalera empresarial. Porque emprender genera negocios.
Pero conseguir que esos negocios crezcan genera productividad, mejores empleos y prosperidad.